

کریپتو لندینگ (Crypto Lending) یعنی وام گرفتن یا وام دادن با ارز دیجیتال. وامگیرنده رمزارز خود را وثیقه میگذارد و بهجای فروش آن، تومان یا استیبلکوین میگیرد. وامدهنده هم داراییاش را در اختیار پلتفرم یا پروتکل میگذارد و سود دریافت میکند. برای کاربر ایرانی دو مسیر واقعی وجود دارد: وام تومانی از صرافیهای داخلی مثل وام بیتپین و پروتکلهای دیفای مثل Aave که با کیف پول شخصی کار میکنند. پلتفرمهای متمرکز خارجی مثل Binance Loans عملا کاربر ایرانی را نمیپذیرند.
در این مطلب هر سه گروه را با عددهای آبان ۱۴۰۵ مقایسه کردهایم: نرخ، نسبت وام به وثیقه (LTV)، حد لیکویید و ریسکهایی که معمولا در تبلیغات گفته نمیشود.
کریپتو لندینگ (Crypto Lending) به چه معناست؟
کریپتو لندینگ بازار وام با پشتوانه رمزارز است. تقریبا همه این وامها «بیشوثیقهای» هستند؛ یعنی ارزش وثیقه از مبلغ وام بیشتر است. دلیلش نوسان قیمت است: اگر قیمت وثیقه پایین بیاید و به حد مشخصی برسد، سیستم آن را میفروشد تا بدهی تسویه شود. به این اتفاق لیکویید شدن میگویند.
- وامگیرنده: نقدینگی میخواهد، اما نمیخواهد بیت کوین یا تترش را بفروشد. مثلا برای هزینهای فوری یا چون انتظار رشد قیمت را دارد.
- وامدهنده: دارایی بلااستفادهاش را در اختیار پلتفرم میگذارد و سود میگیرد. در دیفای این سود از بهرهای که وامگیرندهها میپردازند تامین میشود.
- واسطه: در مدل متمرکز (CeFi) یک شرکت یا صرافی، و در مدل غیرمتمرکز (DeFi) یک قرارداد هوشمند. تفاوت این دو را در مطلب سیفای و دیفای کامل توضیح دادهایم.
مقایسه پلتفرمهای وام ارز دیجیتال در ۱۴۰۵
| پلتفرم | نوع | وام به چه شکلی | LTV | هزینه وام | دسترسی برای کاربر ایرانی |
|---|---|---|---|---|---|
| بیتپین (با تامین ونسی) | متمرکز ایرانی | تومان یا اعتبار خرید | ۴۰ تا ۷۵ درصد، بسته به رمزارز | سود سالانه ۲۳ درصد بهعلاوه هزینه عملیات | با احراز هویت |
| Aave V3 | دیفای | استیبلکوین و رمزارز | تا حدود ۸۰ درصد | متغیر؛ وام تتر روی اتریوم حدود ۴.۹ درصد سالانه | با کیف پول شخصی؛ رابط رسمی برای ایران محدود است |
| Morpho | دیفای | استیبلکوین و رمزارز | بسته به بازار | متغیر | با کیف پول شخصی |
| Sky و SparkLend | دیفای | استیبلکوین USDS و DAI | بسته به وثیقه | متغیر | با کیف پول شخصی |
| Compound V3 | دیفای | یک دارایی پایه در هر بازار، اغلب USDC | تا حدود ۸۰ درصد | متغیر | با کیف پول شخصی |
| JustLend | دیفای روی ترون | TRX و تتر ترون | بسته به دارایی | متغیر | با کیف پول ترون |
| Binance Loans و Nexo | متمرکز خارجی | استیبلکوین | بسته به دارایی | ثابت یا متغیر | کاربران مقیم ایران را نمیپذیرند |
نرخهای دیفای از DefiLlama و مربوط به ۱۰ آبان ۱۴۰۵ است و هر ساعت تغییر میکند. نکته مهمتر: سود تومانی و سود دلاری قابل مقایسه مستقیم نیستند. وام تومانی را با تومان پس میدهید و وام تتری را با تتر.
وام ارز دیجیتال بیتپین؛ شرایط واقعی با عدد
بیتپین وام را به نمایندگی از شرکت ونسی ارائه میدهد. طبق صفحه سوالات متداول بیتپین، ونسی با وثیقهگذاری نزد بانکها اعتبار میگیرد و بیتپین رمزارز کاربر را بهعنوان ضمانت نگه میدارد. در شبیهساز صفحه وام بیتپین در ۱۰ آبان ۱۴۰۵ دو نوع وام وجود داشت:
- وام نقدی بلوبانک (از طریق ونسی): تا ۳۰۰ میلیون تومان.
- کیف پول خرید اعتباری ونسی: از ۵ تا ۱۰۰ میلیون تومان، برای خرید از فروشگاهها و کارت هدیه.
شرایط مشترک: بازپرداخت ۱۸ ماهه، سود سالانه ۲۳ درصد، بدون چک و سفته و فقط با وثیقه رمزارز. کاربر باید احراز هویت شده باشد و حساب بانکی به نام خودش باشد. نسبت وام به وثیقه به نوع رمزارز بستگی دارد:
| LTV | رمزارزهای وثیقه |
|---|---|
| ۷۵ درصد | تتر (USDT) |
| ۷۰ درصد | بیت کوین، اتریوم، ریپل، طلای دیجیتال (PAXG)، یواسدیسی |
| ۶۰ درصد | کاردانو، سولانا، آوالانچ، ترون، بایننس کوین، پولکادات، بیت کوین کش، پالیگان، گرام |
| ۵۰ درصد | لایت کوین |
| ۴۰ درصد | دوج کوین، شیبا، فلوکی |
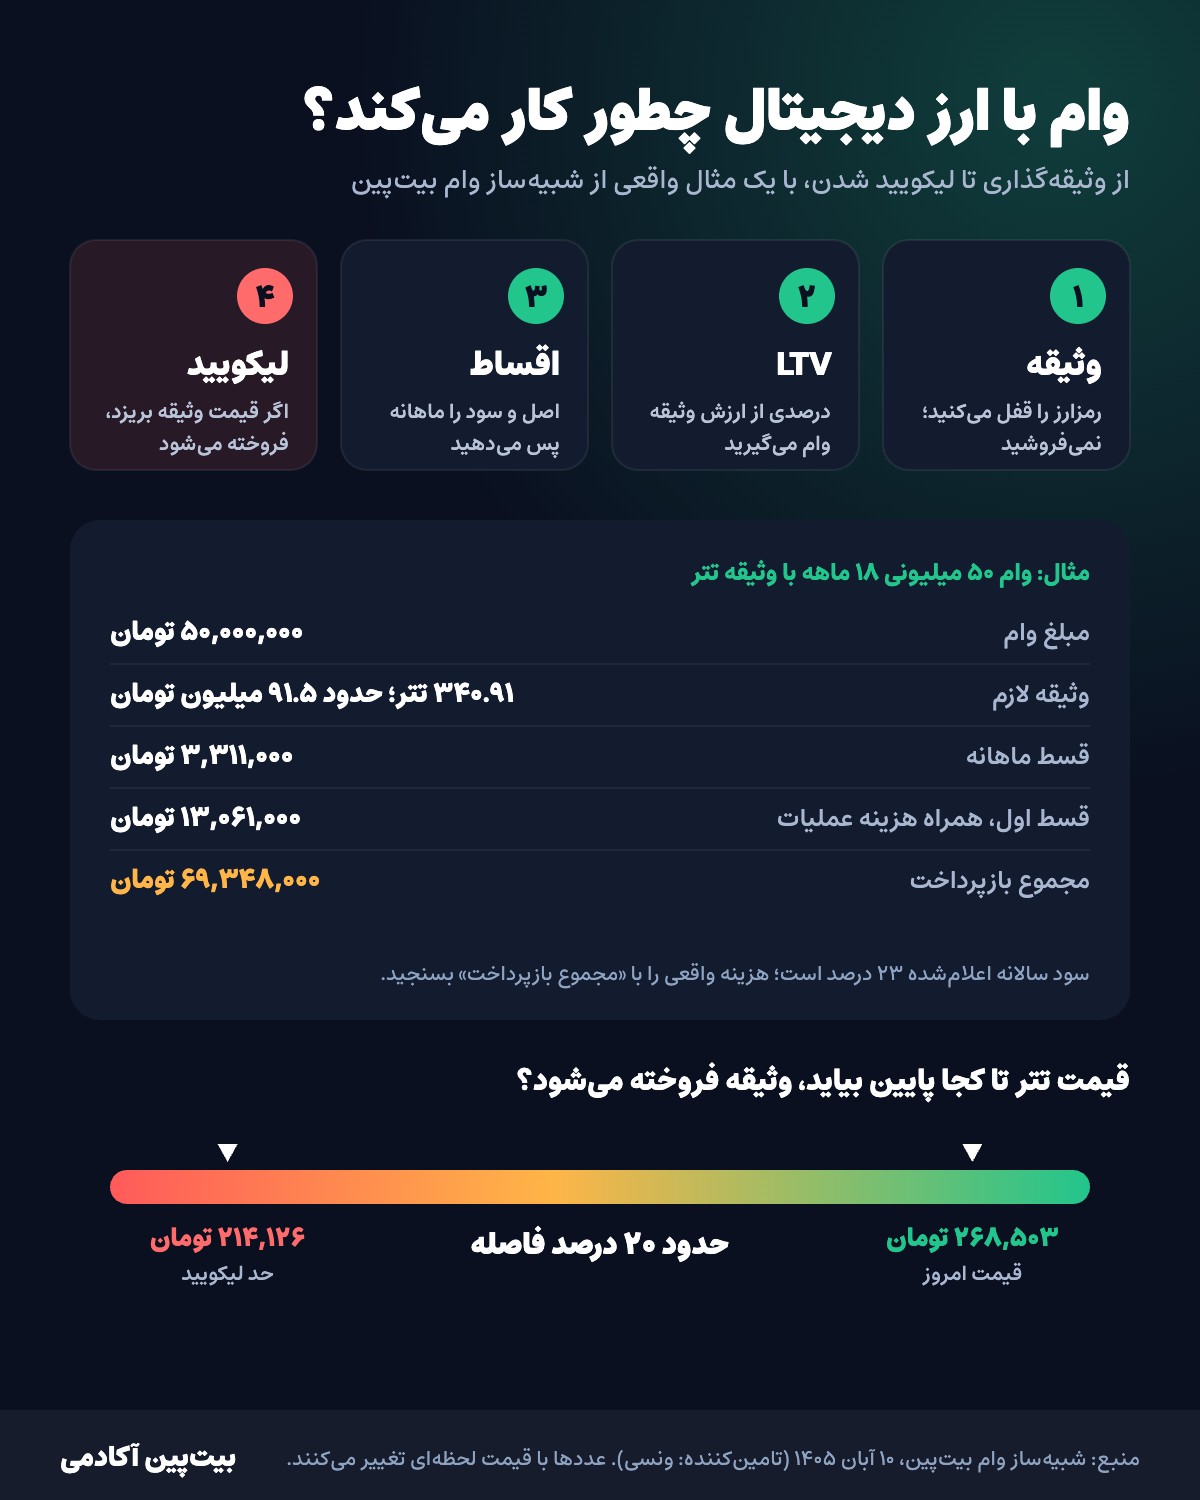
هزینه واقعی را با مجموع بازپرداخت بسنجید. در شبیهساز، برای وام ۵۰ میلیونی ۱۸ ماهه هر قسط ۳,۳۱۱,۰۰۰ تومان است، اما قسط اول همراه «هزینه عملیات» ۱۳,۰۶۱,۰۰۰ تومان میشود. مجموع بازپرداخت ۶۹,۳۴۸,۰۰۰ تومان است؛ یعنی حدود ۳۹ درصد بیشتر از اصل وام در ۱۸ ماه. برای وام ۳۰۰ میلیونی هم مجموع بازپرداخت ۴۲۳,۵۷۰,۰۰۰ تومان نمایش داده میشد.
وثیقه بیشتر از چیزی است که از LTV انتظار دارید. با LTV ۷۵ درصد تتر، برای همین وام ۵۰ میلیونی ۳۴۰.۹۱ تتر (حدود ۹۱.۵ میلیون تومان) وثیقه لازم بود. دلیلش این است که در شبیهساز، نسبت ۷۵ درصد با کل مبلغ بازپرداخت سنجیده میشود، نه فقط اصل وام.
لیکویید و دیرکرد: طبق سوالات متداول بیتپین، وقتی بدهی به ۸۵ درصد ارزش وثیقه برسد هشدار میگیرید و در ۹۰ درصد، رمزارز بهطور خودکار فروخته میشود. در مثال بالا اگر قیمت تتر از حدود ۲۶۸,۵۰۰ به حدود ۲۱۴,۱۰۰ تومان برسد، یعنی حدود ۲۰ درصد افت، وثیقه لیکویید میشود. برای پرداخت قسط هم تا ۱۰ روز پس از سررسید جریمهای نیست؛ بعد از آن مبلغ قسط از وثیقه برداشت میشود. پرداخت قسط خودکار نیست و باید خودتان از بخش «اقساط من» انجامش دهید.
مراحل گامبهگام درخواست را در آموزش دریافت وام بیتپین نوشتهایم. اگر هدفتان فقط نقدینگی بدون فروش دارایی است، مطلب نقدینگی بدون فروش ارز دیجیتال را هم بخوانید.
بهترین پلتفرمهای وامدهی دیفای
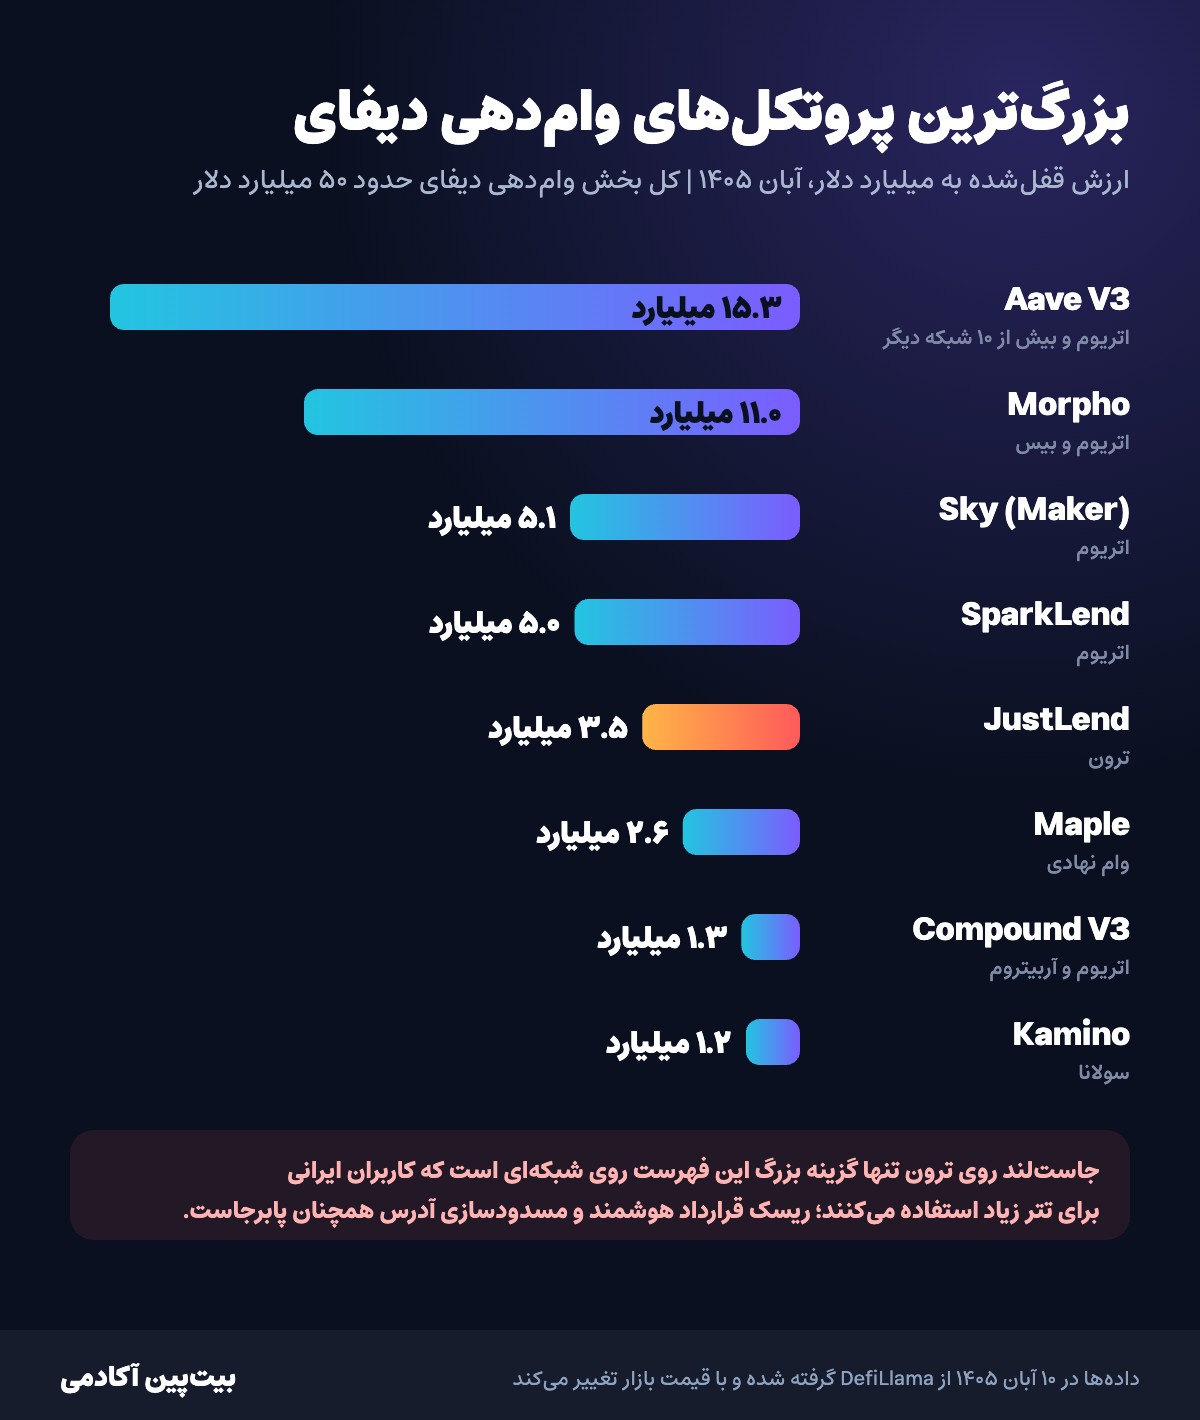
در دیفای طرف حساب شما یک قرارداد هوشمند است، نه یک شرکت. احراز هویت نمیخواهد، دارایی در کیف پول خودتان میماند تا وقتی وثیقهاش میکنید و نرخها لحظهای با عرضه و تقاضا عوض میشوند. کل ارزش قفلشده در بخش وامدهی دیفای در آبان ۱۴۰۵ حدود ۵۰ میلیارد دلار است و بیشتر آن در چند پروتکل جمع شده:
Aave؛ بزرگترین بازار وام دیفای
نسخه سوم Aave با حدود ۱۵.۳ میلیارد دلار ارزش قفلشده روی اتریوم و بیش از ده شبکه دیگر، بزرگترین پروتکل وامدهی است و نسخه چهارم آن هم راه افتاده است. ۱۰ آبان ۱۴۰۵ روی شبکه اتریوم، سپردهگذار تتر حدود ۴.۲ درصد سود سالانه میگرفت و وامگیرنده تتر حدود ۴.۹ درصد بهره میداد. وضعیت هر وام با شاخصی به نام «هلث فکتور» (Health Factor) سنجیده میشود: اگر به زیر ۱ برسد، بخشی از وثیقه لیکویید میشود. Aave وام فوری (Flash Loan) را هم دارد؛ وامی بدون وثیقه که باید در همان تراکنش برگردد و کاربرد آن برای توسعهدهندهها و آربیتراژ است، نه کاربر عادی.
Morpho؛ بازارهای ایزوله
مورفو با حدود ۱۱ میلیارد دلار در رتبه دوم است. بهجای یک استخر بزرگ، بازارهای جدا از هم دارد که هر کدام یک وثیقه و یک دارایی وام دارند؛ برای همین مشکل یک بازار به بقیه سرایت نمیکند. سپردهگذاری معمولا از طریق «والت»هایی انجام میشود که مدیرانی مستقل آنها را تنظیم میکنند. یعنی ریسک تصمیمهای آن مدیر هم به ریسک قرارداد هوشمند اضافه میشود.
Sky (میکر دائو سابق) و SparkLend
Sky همان MakerDAO است که سال ۲۰۲۴ تغییر نام داد. کاربر با قفل کردن رمزارز، استیبلکوین USDS یا DAI ضرب میکند. اسپارکلند بازوی وامدهی همین اکوسیستم است. هر کدام حدود ۵ میلیارد دلار ارزش قفلشده دارند.
Compound V3
کامپاند از اولین پروتکلهای وامدهی دیفای است. در نسخه سوم، هر بازار فقط یک دارایی قابل وام دارد (اغلب USDC) و بقیه داراییها فقط وثیقهاند. این طراحی سادهتر و امنتر است، اما سهم بازارش به حدود ۱.۳ میلیارد دلار رسیده و از رقبا عقب افتاده است.
JustLend و Kamino
جاستلند با حدود ۳.۵ میلیارد دلار بزرگترین بازار وام روی ترون است؛ شبکهای که کاربران ایرانی برای انتقال تتر زیاد از آن استفاده میکنند. حاکمیت آن به اکوسیستم ترون و جاستین سان نزدیک است و این تمرکز یک ریسک جداست. کامینو هم با حدود ۱.۲ میلیارد دلار بازار اصلی وام روی سولانا است.
واقعیت دیفای برای کاربر ایرانی: قراردادهای هوشمند به ملیت شما کاری ندارند، اما رابطهای کاربری رسمی معمولا IP کشورهای تحریمی را مسدود میکنند. صادرکنندههای استیبلکوین هم میتوانند آدرس را فریز کنند؛ همان ریسکی که در مطلب تتر چیست؟ درباره فریز تتر توضیح دادهایم. اگر وثیقه یا وام شما تتر یا USDC باشد، این ریسک مستقیما به وام شما میرسد.
پلتفرمهای متمرکز خارجی؛ چرا گزینه کاربر ایرانی نیستند؟
Binance Loans، Nexo، YouHodler، CoinRabbit و Crypto.com سرویس وام کریپتویی دارند، اما همه در شرایط استفادهشان کاربران مقیم کشورهای تحریمی، از جمله ایران، را مستثنا کردهاند. استفاده با هویت یا IP دیگر یعنی دارایی شما هر لحظه ممکن است مسدود شود و هیچ مرجعی برای پیگیری ندارید.
تاریخ هم نشان داده وامدهندههای متمرکز میتوانند ورشکست شوند. سلسیوس (Celsius) تیر ۱۴۰۱ با حدود ۴.۷ میلیارد دلار بدهی به کاربران اعلام ورشکستگی کرد، بلاکفای (BlockFi) آذر ۱۴۰۱ و جنسیس (Genesis) دی ۱۴۰۱. در هر سه مورد، سپردهگذاران ماهها یا سالها به داراییشان دسترسی نداشتند.
تفاوت وام متمرکز و غیرمتمرکز
| معیار | متمرکز (CeFi) | غیرمتمرکز (DeFi) |
|---|---|---|
| طرف حساب | شرکت یا صرافی | قرارداد هوشمند |
| احراز هویت | لازم است | لازم نیست |
| نگهداری وثیقه | نزد پلتفرم | در قرارداد هوشمند، قابل مشاهده روی بلاکچین |
| نرخ بهره | معمولا ثابت | متغیر و لحظهای |
| وام تومانی | ممکن (فقط پلتفرمهای ایرانی) | ممکن نیست؛ وام به استیبلکوین یا رمزارز است |
| ریسک اصلی | ورشکستگی یا مسدودسازی حساب | هک قرارداد، دستکاری اوراکل، اشتباه کاربر |
| پشتیبانی | دارد | ندارد؛ اشتباه قابل برگشت نیست |
ریسکهای وام ارز دیجیتال
- لیکویید شدن: بزرگترین ریسک. افت ۲۰ تا ۳۰ درصدی در بازار کریپتو گاهی در چند ساعت رخ میدهد و فروش وثیقه برگشتپذیر نیست.
- هزینه پنهان: نرخ بهره اعلامی فقط بخشی از هزینه است. کارمزد و هزینه عملیات را هم حساب کنید.
- هک و باگ: حتی پروتکلهای بزرگ هم هک شدهاند؛ نمونهاش هک ۲۹۴ میلیون دلاری KelpDAO در ۱۴۰۵ است.
- ورشکستگی پلتفرم: درس سلسیوس و بلاکفای این است که سود بالا بدون شفافیت، نشانه خطر است.
- استیبلکوین: اگر استیبلکوین وام یا وثیقه از دلار جدا شود یا آدرس شما فریز شود، کل محاسبات به هم میریزد.
- اهرم ناخواسته: گرفتن وام برای خرید رمزارز بیشتر، در عمل معامله اهرمی است. استراتژیهایی مثل لوپینگ سود و زیان را همزمان چند برابر میکنند.
کدام پلتفرم برای شما مناسب است؟
- تومان لازم دارید و نمیخواهید رمزارزتان را بفروشید: وام صرافی ایرانی مثل وام بیتپین تنها گزینه قانونی و تومانی است. مجموع بازپرداخت و حد لیکویید را قبل از امضا ببینید.
- رمزارز در کیف پول شخصی دارید و استیبلکوین میخواهید: Aave یا Morpho نرخ پایینتری دارند، اما همه مسئولیت فنی با خودتان است و ریسک فریز و محدودیت دسترسی را باید بپذیرید.
- میخواهید از داراییتان سود بگیرید، نه وام: بهجای سپردهگذاری در پلتفرمهای ناشناس، گزینههای کسب درآمد از ارز دیجیتال در بیتپین را ببینید.
- دنبال «وام ترید» هستید: قرض گرفتن برای معامله با سرمایه بیشتر، همان معامله تعهدی یا اهرمی است. سازوکار آن را در اهرم در معاملات ارز دیجیتال و آموزش معامله تعهدی در بیتپین بخوانید.
چکلیست قبل از گرفتن وام ارز دیجیتال
- مجموع بازپرداخت را با مبلغ وام مقایسه کنید، نه فقط درصد سود را.
- بپرسید LTV نسبت به چه عددی حساب میشود: اصل وام یا کل بدهی.
- قیمت لیکویید وثیقه را یادداشت کنید و ببینید چند درصد با قیمت فعلی فاصله دارد.
- مهلت پرداخت قسط و جریمه دیرکرد را بدانید.
- ببینید امکان افزایش وثیقه یا برداشت بخشی از آن وجود دارد یا نه.
- تامینکننده واقعی پول را بشناسید؛ صرافی، بانک یا قرارداد هوشمند.
- وثیقه را از رمزارزی انتخاب کنید که نوسان کمتری دارد. تتر و بیت کوین LTV بالاتری میگیرند چون ریسکشان کمتر است.
جمعبندی
کریپتو لندینگ راهی برای گرفتن نقدینگی بدون فروش دارایی است، اما رایگان و بیریسک نیست. برای کاربر ایرانی، وام تومانی صرافیهای داخلی سادهترین مسیر است و هزینه آن را باید با مجموع بازپرداخت سنجید. دیفای نرخ پایینتری دارد، ولی مسئولیت امنیت، خطر فریز و محدودیت دسترسی را به خود شما میسپارد. پلتفرمهای متمرکز خارجی هم برای کاربر مقیم ایران عملا گزینه نیستند. در هر مسیر، وثیقهای بگذارید که اگر لیکویید شد، زندگی مالیتان را به هم نریزد.
سوالات متداول
کریپتو لندینگ به چه معناست؟
وام گرفتن یا وام دادن با ارز دیجیتال. وامگیرنده رمزارز را وثیقه میگذارد و نقدینگی میگیرد؛ وامدهنده داراییاش را قرض میدهد و سود میگیرد.
بهترین پلتفرم وام ارز دیجیتال برای ایرانیها کدام است؟
برای وام تومانی، صرافیهای داخلی مثل بیتپین. برای وام استیبلکوین با کیف پول شخصی، Aave و Morpho بزرگترین و باسابقهترین پروتکلها هستند، با محدودیتهایی که بالاتر گفتیم.
شرایط وام بیتپین چیست؟
احراز هویت، حساب بانکی به نام خود کاربر و وثیقه رمزارز. سقف وام نقدی ۳۰۰ میلیون تومان، بازپرداخت ۱۸ ماهه و سود سالانه ۲۳ درصد است و LTV بسته به رمزارز از ۴۰ تا ۷۵ درصد تغییر میکند (آبان ۱۴۰۵).
وام ارز دیجیتال بدون وثیقه وجود دارد؟
برای کاربر عادی نه. تنها وام بدون وثیقه دیفای «وام فوری» است که باید در همان تراکنش برگردد و فقط برای برنامهنویسها کاربرد دارد. هر پیشنهادی برای وام کریپتویی بدون وثیقه و ضامن را با احتمال کلاهبرداری بررسی کنید.
LTV در وام ارز دیجیتال یعنی چه؟
نسبت مبلغ وام به ارزش وثیقه. LTV ۷۰ درصد یعنی با ۱۰۰ میلیون تومان وثیقه حداکثر ۷۰ میلیون وام میگیرید. هر چه LTV بالاتر باشد، وام بزرگتر است اما فاصله تا لیکویید کمتر میشود.
لیکویید شدن وام یعنی چه؟
یعنی ارزش وثیقه آنقدر پایین آمده که سیستم برای تسویه بدهی آن را خودکار میفروشد. در بیتپین هشدار در ۸۵ درصد و فروش در ۹۰ درصد نسبت بدهی به وثیقه انجام میشود.
وام ترید چیست؟
اصطلاحی است برای قرض گرفتن سرمایه جهت معامله با حجم بیشتر. در صرافیها این کار در قالب معاملات تعهدی یا اهرمی انجام میشود و ریسک لیکویید شدنش از وام معمولی بیشتر است.
خرید قسطی ارز دیجیتال ممکن است؟
خرید مستقیم رمزارز بهصورت قسطی معمول نیست. بعضی کاربران با وام تومانی رمزارز میخرند، اما این کار یعنی معامله با پول قرضی؛ اگر قیمت بریزد، هم زیان معامله را دارید و هم بدهی وام سر جایش است.

سلام دوستان کسی در مورد پلتفرم BiTF چیزی میدونه ایا معتبر هست کسی اطلاعاتی داشت ممنون میشم بهم اطلاع بده
من دارم هر۱۷روز از۱۰۰دلار ۲۷دلار میگیرم از یک پلتفرم وام
میشه اسم پلتفرم بگین ؟!!
کدام پلتفرم 17 روز بابت صدلار 27$ میده آخههه؟؟!!
سرکاریه