
 کارن آهنگری
در یک نگاه
- پس انداز چیست؟ پسانداز یعنی بخشی از درآمد امروز را خرج نکنید و برای نیازی در آینده کنار بگذارید. هدفش امنیت و دسترسی سریع به پول است، نه سود بالا.
- سرمایهگذاری با پسانداز فرق دارد. پسانداز پول را برای خرجهای نزدیک و ناگهانی آماده نگه میدارد. سرمایهگذاری با پذیرش ریسک، دنبال رشد دارایی در چند سال آینده است.
- اولین مقصد پسانداز، صندوق اضطراری است. قاعده رایج، کنار گذاشتن هزینههای ضروری سه تا شش ماه زندگی است.
- در تورمی که طبق گزارش مرکز آمار در مرداد ۱۴۰۵ به ۸۹ درصد نقطهبهنقطه رسید، جای نگه داشتن پسانداز به اندازه خود پسانداز مهم است.
- خیلی از ایرانیها بخشی از پسانداز را به طلا یا دلار تبدیل میکنند. اگر این مسیر را بررسی میکنید، قیمت لحظهای طلا و قیمت لحظهای تتر را در بیتپین ببینید.
روز واریز حقوق، حساب پر است و چند روز بعد دوباره خالی میشود. پس انداز چیست و چطور میشود این چرخه را شکست؟ پسانداز یعنی بخشی از درآمد را قبل از خرج کردن جدا کنید و برای هدفی مشخص نگه دارید. این هدف میتواند یک خرج ناگهانی، پیشپرداخت خانه یا آرامش ذهنی باشد. در این راهنما معنی پسانداز را ساده توضیح میدهیم و فرقش را با سرمایهگذاری روشن میکنیم. بعد سراغ روش پسانداز با درآمد کم میرویم و میبینیم در تورم بالای ایران پول پسانداز را کجا نگه داریم که آب نرود.
پس انداز چیست؟ تعریف ساده و سه نوع پسانداز
پسانداز (Saving) آن بخش از درآمد است که مصرف نمیشود و برای بعد میماند. اقتصاددانها آن را با یک معادله ساده تعریف میکنند: درآمد منهای مصرف. در زندگی روزمره اما پسانداز بیشتر یک عادت است تا یک فرمول. کسی که هر ماه حتی مبلغ کمی کنار میگذارد، در برابر خرجهای پیشبینینشده محکمتر است. نهاد ناظر بورس آمریکا (SEC) در سایت آموزشی Investor.gov هم پسانداز را پولی میداند که در جایی امن و در دسترس نگه داشته میشود. ویژگی اصلی پسانداز، دسترسی سریع و ریسک کم است.
همه پساندازها یک کار نمیکنند. بهتر است پولی را که کنار میگذارید بر اساس هدفش جدا کنید. وقتی معلوم باشد هر بخش برای چیست، تصمیم درباره جای نگهداری آن هم سادهتر میشود. سه نوع رایج پسانداز را در جدول زیر میبینید.
| نوع پسانداز | برای چه؟ | افق زمانی | مهمترین ویژگی جای نگهداری |
|---|---|---|---|
| صندوق اضطراری | بیکاری، بیماری، خرابی خودرو یا خانه | هر لحظه | نقدشوندگی فوری |
| پسانداز هدفدار | جهیزیه، خرید وسیله، پیشپرداخت اجاره | شش ماه تا سه سال | حفظ ارزش در برابر تورم |
| پسانداز بلندمدت | بازنشستگی، آینده فرزند، خانه | بیش از سه سال | رشد ارزش؛ کمکم به سمت سرمایهگذاری میرود |
صندوق اضطراری (Emergency Fund) پایه بقیه پساندازهاست. دفتر حمایت مالی از مصرفکننده آمریکا (CFPB) آن را ذخیره نقدی برای خرجهای برنامهریزینشده تعریف میکند؛ مثل تعمیر خانه، هزینه درمان یا از دست دادن درآمد. برنامهریزان مالی توصیه میکنند هزینههای ضروری سه تا شش ماه در این صندوق باشد. اگر تنها نانآور خانه هستید یا درآمدتان ثابت نیست، بهتر است سقف بالاتر را هدف بگیرید. لازم نیست این عدد را یکباره جمع کنید؛ هدف اول میتواند هزینه یک ماه باشد.
چرا پسانداز در تورم بالا هنوز لازم است؟
تورم پسانداز را بیمعنی نمیکند؛ فقط جای نگه داشتنش را مهمتر میکند. خیلیها میگویند وقتی قیمتها هر ماه بالا میرود، پول کنار گذاشتن فایده ندارد. اما خانوادهای که هیچ ذخیرهای ندارد، با اولین خرج ناگهانی سراغ وام گران یا فروش دارایی با ضرر میرود. پسانداز این فشار را کم میکند. مشکل اصلی، نگه داشتن پول نقد ریالی برای مدت طولانی است.
عدد تورم ایران این موضوع را روشن میکند. طبق گزارش مرکز آمار ایران، تورم نقطهبهنقطه خانوارهای کشور در مرداد ۱۴۰۵ به ۸۹ درصد رسید. یک سبد ثابت کالا و خدمات در این ماه ۸۹ درصد گرانتر از مرداد سال قبل بود. تورم سالانه، یعنی میانگین دوازده ماه اخیر، هم در همین ماه ۶۹٫۹ درصد بود. قدرت خرید پولی که بیحرکت بماند، خیلی سریع کم میشود. به همین دلیل بسیاری از خانوارها بخشی از پسانداز را به داراییهایی مثل طلا، دلار یا استیبل کوینهای دلاری تبدیل میکنند. اگر این مسیر را بررسی میکنید، صفحه قیمت لحظهای PAXG نوسان این دارایی را نشان میدهد و خرید طلای دیجیتال در بیتپین با مبلغ کم هم ممکن است.
سود اسمی و بازده واقعی چه فرقی دارند؟
سود اسمی عددی است که بانک یا صندوق اعلام میکند. بازده واقعی سودی است که بعد از کم کردن اثر تورم میماند. برای محاسبهاش، عدد یک را با سود اسمی جمع کنید و حاصل را بر جمع یک و نرخ تورم تقسیم کنید. عدد یک را از نتیجه کم کنید تا بازده واقعی به دست بیاید. با عددهای امسال حساب کنیم. سقف سود سپرده یکساله ۲۰٫۵ درصد است و تورم سالانه مرداد ۱۴۰۵ حدود ۷۰ درصد بوده. بازده واقعی چنین سپردهای تقریباً منفی ۲۹ درصد میشود. یعنی با وجود سود، آخر سال حدود ۲۹ درصد کالای کمتری میتوانید بخرید.
تفاوت پس انداز و سرمایه گذاری؛ کدام اول؟
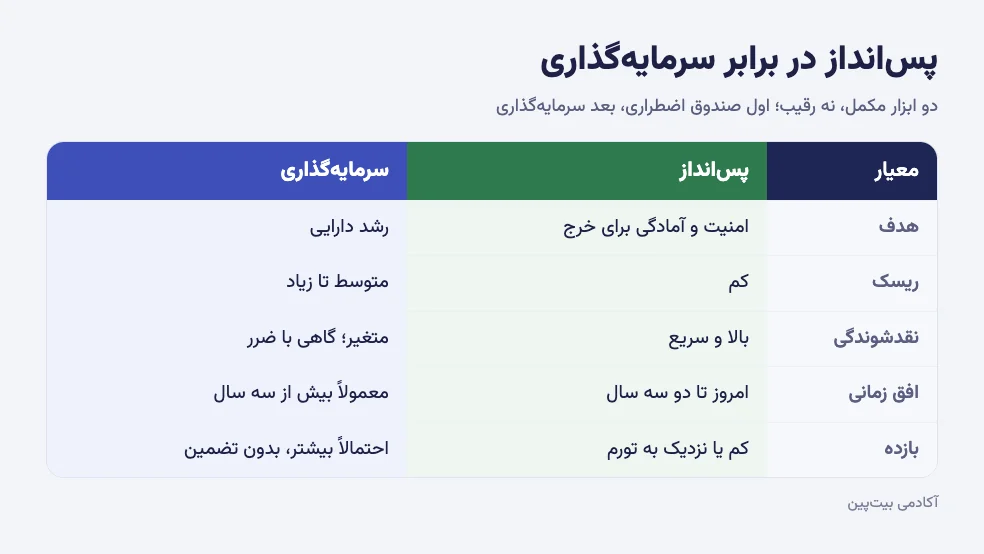
پسانداز پول را امن و در دسترس نگه میدارد. سرمایهگذاری پول را به کار میاندازد تا با پذیرش ریسک بیشتر شود. فرق اصلی این دو در هدف، ریسک و زمان است. پسانداز برای خرجهایی است که شاید همین ماه یا چند ماه بعد پیش بیاید. سرمایهگذاری برای هدفهایی است که چند سال فرصت دارند و تحمل افت موقت ارزش را دارید. اگر میخواهید مفهوم سرمایهگذاری را کاملتر بشناسید، مطلب سرمایهگذاری و ثروتاندوزی را بخوانید. برای مقایسه گزینههای رایج هم مطلب بهترین بازار برای سرمایه گذاری در ایران را ببینید.
| معیار | پسانداز | سرمایهگذاری |
|---|---|---|
| هدف اصلی | امنیت و آمادگی برای خرج | رشد دارایی |
| افق زمانی | کوتاه، از امروز تا دو سه سال | بیش از سه سال |
| ریسک | کم | متوسط تا زیاد |
| نقدشوندگی | بالا | متغیر؛ گاهی فروش با ضرر همراه است |
| بازده | کم یا نزدیک به تورم | شاید بیشتر، بدون هیچ تضمینی |
| ابزارهای رایج | حساب بانکی، صندوق درآمد ثابت، طلا برای پسانداز هدفدار | سهام، صندوق سهامی، املاک، ارز دیجیتال |
کدام اول؟ برای بیشتر خانوادهها اول کم کردن بدهیهای پرهزینه است، بعد پر کردن صندوق اضطراری و در آخر سرمایهگذاری. Investor.gov هم در نقشه راه پسانداز و سرمایهگذاری، پرداخت بدهیهای پربهره و ساختن ذخیره برای روز مبادا را قبل از سرمایهگذاری آورده است. کسی که ذخیره ندارد، در اولین بحران مجبور میشود سرمایهگذاری را در بدترین زمان بفروشد. این دو رقیب هم نیستند. پسانداز کف محکم خانه است و سرمایهگذاری طبقهای که روی آن ساخته میشود.
ماهانه چقدر پسانداز کنیم؟ فرمولها و قاعدههای معروف
عدد درست برای همه یکی نیست، ولی چند قاعده شروع را ساده میکند. اول نرخ پسانداز خودتان را حساب کنید: مبلغی را که هر ماه کنار میگذارید بر درآمد خالص ماهانه تقسیم کنید و در صد ضرب کنید. اگر درآمد خالص ۱۵ میلیون تومان باشد و یکونیم میلیون پسانداز کنید، نرخ پسانداز شما ۱۰ درصد است. این عدد نقطه شروع شما را نشان میدهد. بعد میتوانید با یکی از قاعدههای زیر آن را کمکم بالا ببرید.
قانون ۵۰/۳۰/۲۰
این قاعده را الیزابت وارن (Elizabeth Warren) و دخترش آملیا وارن تیاگی (Amelia Warren Tyagi) در کتاب «All Your Worth» در سال ۲۰۰۵ معرفی کردند. طبق آن، ۵۰ درصد درآمد خالص برای نیازهای ضروری است: اجاره، خوراک، قبضها و رفتوآمد. ۳۰ درصد برای خواستههاست، مثل تفریح و خریدهای غیرضروری. ۲۰ درصد هم برای پسانداز و پرداخت بدهی کنار میرود. این قاعده برای درآمد متوسط خوب است. اما در ایران و با درآمد کم، اجاره و خوراک اغلب بیش از نیمی از درآمد را میبرد. بهتر است آن را نقطه هدف ببینید، نه شرط شروع.
اول سهم خودتان را بردارید
جورج کلیسون (George S. Clason) در کتاب «ثروتمندترین مرد بابل» در سال ۱۹۲۶ یک ایده ساده را مشهور کرد: اول به خودتان پرداخت کنید. روز واریز حقوق، قبل از هر خرجی، سهم پسانداز را جدا کنید و با باقیمانده زندگی کنید. بیشتر آدمها برعکس عمل میکنند و منتظر میمانند آخر ماه چیزی بماند و اغلب چیزی نمیماند. پسانداز وقتی جواب میدهد که اول برداشته شود، نه آخر. این روش با هر درآمدی اجراشدنی است، حتی اگر سهم شما فقط پنج درصد باشد.
| قاعده | نیازها | خواستهها | پسانداز | مناسب برای |
|---|---|---|---|---|
| ۵۰/۳۰/۲۰ | ۵۰ درصد | ۳۰ درصد | ۲۰ درصد | درآمد متوسط و هزینه مسکن معقول |
| ۷۰/۲۰/۱۰ | ۷۰ درصد | ۲۰ درصد | ۱۰ درصد | اجارهنشینها و شهرهای گران |
| ۸۰/۱۵/۵ | ۸۰ درصد | ۱۵ درصد | ۵ درصد | شروع با درآمد کم |
دو قاعده پایین جدول، نسخههای سبکتری هستند که برای شرایط فعلی ایران واقعبینانهترند. هدف، قطع نشدن پسانداز است، حتی اگر مبلغش کم باشد. هر بار درآمدتان بالا رفت، نصف افزایش را به سهم پسانداز اضافه کنید. اینطور سبک زندگی آرامتر بالا میرود و نرخ پسانداز بدون فشار زیاد بیشتر میشود. یک نمونه عملی از تقسیم حقوق ماهانه را در مطلب سه روش مدیریت حقوق ماهانه هم میتوانید ببینید.
پسانداز را کجا نگه داریم؟ مقایسه گزینهها برای کاربر ایرانی
جای نگهداری را بر اساس نوع پسانداز انتخاب کنید، نه بر اساس بیشترین سود. صندوق اضطراری باید هر لحظه در دسترس باشد. پسانداز هدفدار باید ارزشش را در برابر تورم حفظ کند. هیچ گزینهای هر دو کار را بینقص انجام نمیدهد و بیشتر خانوادهها پسانداز را بین چند گزینه تقسیم میکنند. جدول زیر مقایسهای کیفی است و عدد بازده ندارد، چون بازده هر گزینه با شرایط بازار تغییر میکند.
| گزینه | نقدشوندگی | حفظ ارزش در تورم | ریسک اصلی | مناسب برای |
|---|---|---|---|---|
| حساب پسانداز بانکی | فوری | ضعیف | کاهش قدرت خرید | بخشی از صندوق اضطراری |
| سپرده مدتدار | متوسط؛ شکستن آن سود را کم میکند | اغلب کمتر از تورم | بازده واقعی منفی | پول چند ماه آینده |
| صندوق درآمد ثابت | یک تا چند روز کاری | متوسط | ریسک مدیر صندوق، بازده متغیر | صندوق اضطراری و پسانداز کوتاهمدت |
| طلای فیزیکی و سکه | بالا در ساعات کاری | خوب در بلندمدت | اجرت، حباب، نگهداری و سرقت | پسانداز هدفدار و بلندمدت |
| طلای دیجیتال (PAXG و XAUT) | بالا و شبانهروزی | خوب در بلندمدت | نوسان، امنیت حساب، ریسک ناشر | پسانداز طلایی با مبلغ کم |
| دلار نقد | بالا در بازار آزاد | متوسط تا خوب | اسکناس تقلبی، نوسان نرخ | پسانداز هدفدار |
| تتر (USDT) | بالا و شبانهروزی | متوسط تا خوب، دنبالکننده دلار | مسدود شدن کیف پول، شبکه اشتباه، کلاهبرداری | پسانداز دلاری با مبلغ کم |
برای صندوق اضطراری، ترکیب حساب بانکی و صندوق درآمد ثابت رایج است، چون هر دو سریع نقد میشوند. برای پسانداز هدفدار، خیلیها سراغ طلا میروند. طلای فیزیکی هزینههایی دارد که هنگام خرید دیده نمیشود؛ مثل اجرت ساخت و افت قیمت هنگام فروش. این هزینهها را در مطلب ضررهای پنهان خرید طلا توضیح دادهایم. طلای دیجیتال مثل پکس گلد و تتر گلد این هزینهها را ندارد و با مبلغ کم هم قابل خرید است. مقایسه کامل دو روش را در مطلب طلای آبشده یا طلای دیجیتال بخوانید.
تتر یک استیبل کوین دلاری است و ارزشش نزدیک به دلار آمریکا حرکت میکند. برای کسی که میخواهد با مبلغ کم پسانداز دلاری داشته باشد، گزینه در دسترسی است، هرچند تتر همان دلار نیست و نرخش در ایران ممکن است با دلار آزاد فرق داشته باشد. اگر با این دارایی آشنا نیستید، اول مطلب تتر چیست را بخوانید. دلیل این اختلاف را در مطلب تفاوت قیمت تتر و دلار توضیح دادهایم. مقایسه آن با سپرده بانکی را هم در مطلب ارز دیجیتال یا سپرده بانکی ببینید.
دسترسی به پسانداز طلایی و دلاری در بیتپین: مراحل و نکات
اگر تصمیم گرفتهاید بخشی از پسانداز هدفدار را به طلای دیجیتال یا تتر تبدیل کنید، این کار در بیتپین با مبلغ کم هم شدنی است. طلای دیجیتال (PAXG) و تتر گلد (XAUT) در بیتپین روی شبکه اتریوم پشتیبانی میشوند. تتر روی ده شبکه از جمله ترون، اتریوم، بیانبی چین و تون در دسترس است. اگر فقط تتر میخواهید، از صفحه خرید و فروش تتر شروع کنید. برای شروع این مراحل را طی کنید:
- وارد سایت یا اپلیکیشن بیتپین شوید و ثبتنام کنید.
- احراز هویت را کامل کنید تا بتوانید تومان واریز کنید.
- از بخش کیف پول، حساب را با کارت بانکی به نام خودتان شارژ کنید.
- از فهرست بازارها طلای دیجیتال یا تتر را انتخاب کنید و نوع سفارش را مشخص کنید.
- پیش از ثبت سفارش، کارمزد معاملات را ببینید و مبلغ را وارد کنید.
- اگر دارایی را به کیف پول شخصی منتقل میکنید، همان شبکهای را انتخاب کنید که کیف پول مقصد پشتیبانی میکند.
برای کسی که میخواهد هر ماه مبلغی ثابت را به دارایی تبدیل کند، بیتپین سرویس سرمایهگذاری آسان را دارد که خرید دورهای را خودکار انجام میدهد. این سرویس در اصل سرمایهگذاری است و سود تضمینشده ندارد، پس آن را با صندوق اضطراری اشتباه نگیرید. بیتپین بخشی هم با عنوان کسب درآمد از دارایی دارد که شرایط و ریسک هر طرحش جداگانه اعلام میشود.
روش پس انداز با درآمد کم؛ ۱۰ قدم عملی
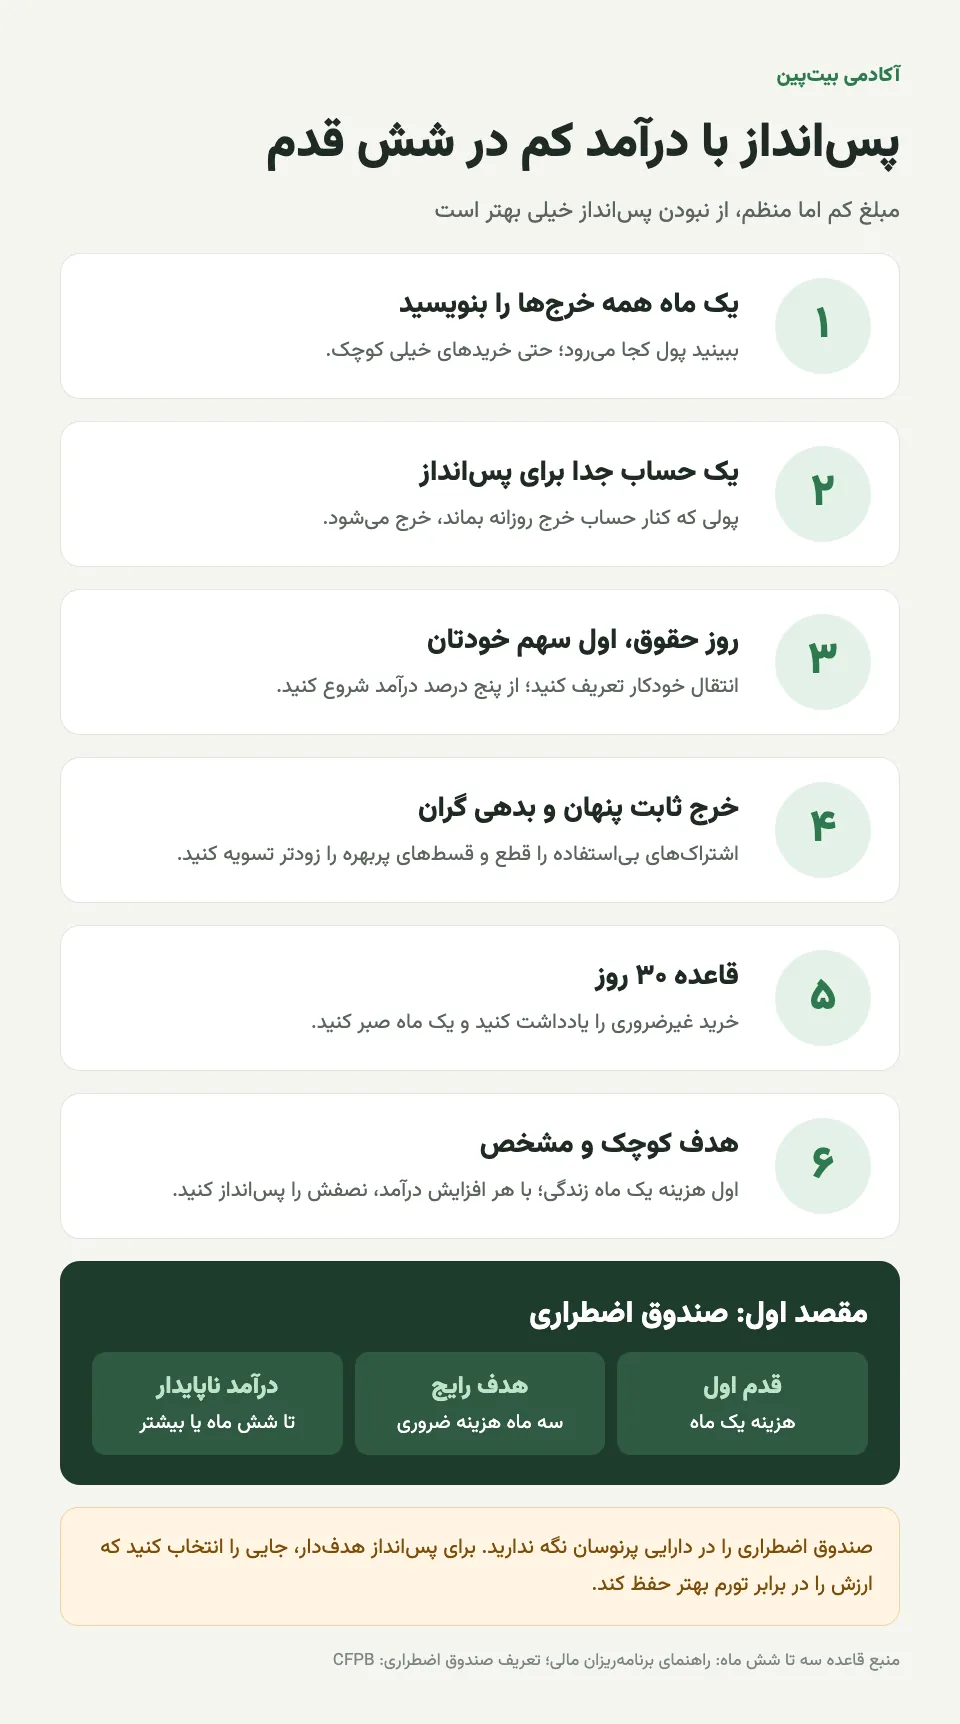
با درآمد کم هم میشود پسانداز کرد، به شرط اینکه از مبلغ کوچک و ثابت شروع کنید. مهمترین چیز در این مرحله، ساختن عادت است، نه بزرگی رقم. پنج درصد درآمد که هر ماه بدون وقفه کنار برود، بعد از یک سال یک ذخیره واقعی میسازد. قدمهای زیر را به ترتیب امتحان کنید. لازم نیست همه را با هم شروع کنید.
۱ تا ۳: خرجها را ببینید، حساب را جدا کنید، پسانداز را خودکار کنید
در قدم اول، یک ماه همه خرجها را بنویسید، حتی خرید یک خوراکی کوچک. بیشتر آدمها بعد از این کار میبینند بخشی از پولشان بیصدا جایی میرود که اولویت نیست. قدم دوم، یک حساب جدا فقط برای پسانداز است. پولی که کنار حساب خرج روزانه بماند، دیر یا زود خرج میشود. قدم سوم، انتقال خودکار است. در بیشتر اپلیکیشنهای بانکی میشود انتقال دورهای تعریف کرد تا روز حقوق، سهم پسانداز خودکار جدا شود.
۴ تا ۶: خرجهای ثابت پنهان، بدهی گران و قاعده ۳۰ روز
خرجهای ثابت کوچک، مثل اشتراکهایی که استفاده نمیکنید یا بسته اینترنت گرانتر از نیاز، هر ماه بیصدا تکرار میشوند. یک بار مرورشان کنید و هرچه لازم نیست را قطع کنید. قدم پنجم، بدهیهای گران است. اگر قسط یا خرید اعتباری با سود بالا دارید، تسویه آن مثل یک پسانداز تضمینشده عمل میکند. قدم ششم، قاعده ۳۰ روز برای خریدهای هوسی است. هر خرید غیرضروری را یادداشت کنید و ۳۰ روز صبر کنید. اگر هنوز لازمش داشتید، بخرید. بیشتر خریدهای هیجانی در این فاصله فراموش میشوند. این قاعده ساده جلوی بخش بزرگی از خرجهای پشیمانکننده را میگیرد.
۷ تا ۱۰: پسانداز خرد، افزایش درآمد و هدف مشخص
قدم هفتم، جدی گرفتن مبلغهای کوچک است. هر بار پولی غیرمنتظره رسید، مثل عیدی یا پاداش، نصفش را مستقیم به حساب پسانداز ببرید. قدم هشتم، هر افزایش حقوق است. نصف آن را به سهم پسانداز اضافه کنید و با نصف دیگر زندگی را راحتتر کنید. قدم نهم، درآمد جانبی است. با درآمد خیلی کم، صرفهجویی سقف دارد و افزایش درآمد، حتی کم، اثر بزرگتری میگذارد. قدم دهم، هدف مشخص است. «پسانداز برای آینده» انگیزه کمی میدهد، در حالی که «جمع کردن هزینه یک ماه زندگی تا پایان سال» عدد و مهلت دارد و راحتتر پیگیری میشود.
تبدیل پسانداز به سرمایه؛ سرمایهگذاری ماهانه و اثر زمان
وقتی صندوق اضطراری پر شد، پسانداز بلندمدت میتواند کمکم به سرمایهگذاری تبدیل شود. یکی از روشهای رایج برای این کار، خرید ماهانه با مبلغ ثابت است. به این روش میانگین هزینه دلاری (DCA) میگویند. در این روش هر ماه در روزی مشخص، مثل روز حقوق، مقدار ثابتی پول به یک دارایی تبدیل میشود، چه قیمت بالا باشد چه پایین. با این روش لازم نیست دنبال بهترین زمان خرید بگردید و تصمیم احساسی کمتر میشود. این روش ریسک بازار را حذف نمیکند و فقط اثر زمانبندی را پخش میکند.
اثر زمان هم مهم است. اگر سود یا رشد هر دوره روی اصل پول بنشیند و دوره بعد خودش سود بسازد، رشد دارایی شتاب میگیرد. به این اثر سود مرکب میگویند. زود شروع کردن با مبلغ کم، اغلب از دیر شروع کردن با مبلغ زیاد بهتر است. اما یادتان باشد که داراییهایی مثل طلا و ارز دیجیتال سود ثابت ندارند و ممکن است در دورهای ارزششان کم شود. تقسیم پول بین چند دارایی را در مطلب تخصیص دارایی توضیح دادهایم.
اشتباهات رایج در پسانداز
بیشتر پساندازها به خاطر چند اشتباه تکراری نیمهکاره میمانند. شناختن این اشتباهها از هر ترفند صرفهجویی مفیدتر است، چون جلوی ضرر را میگیرد. شش مورد رایج را در فهرست زیر میبینید:
- پسانداز را آخر ماه انجام دادن و منتظر ماندن تا پولی بماند.
- نگه داشتن همه پسانداز به شکل پول نقد ریالی برای مدت طولانی.
- گذاشتن صندوق اضطراری در دارایی پرنوسان که شاید روز نیاز ارزشش پایین باشد.
- دنبال کردن طرحهایی که سود ثابت و بالای ماهانه وعده میدهند.
- خرج کردن پسانداز برای خریدی که اضطراری نیست.
- رها کردن کل برنامه بعد از یک ماه سخت، به جای کم کردن موقت مبلغ.
اشتباه چهارم از همه خطرناکتر است. هر طرحی که سود ثابت و بالاتر از بازار را تضمین میکند، باید شما را مشکوک کند. خیلی از این طرحها ساختار هرمی دارند و سود قبلیها را از پول تازهواردها میدهند. وقتی ورود پول تازه کم شود، کل ساختار فرو میریزد. اشتباه ششم هم بیسروصدا اتفاق میافتد. ماهی که نشد پسانداز کنید، برنامه را رها نکنید. فقط مبلغ را کم کنید و ماه بعد دوباره ادامه دهید.
بیشتر بخوانید: بهترین راه مهار تورم در ایران؛ چگونه ارزش پول را حفظ کنیم
باورهای غلط رایج درباره پسانداز
باور اول: «با درآمد کم پسانداز معنی ندارد.» مبلغ کم اما منظم، هم عادت مالی میسازد و هم در خرج ناگهانی جلوی قرض گرفتن را میگیرد. حتی صندوق اضطراری به اندازه یک ماه هزینه، فشار یک بحران کوچک را خیلی کم میکند. باور دوم: «پسانداز در تورم بالا یعنی ضرر.» پول نقد بیحرکت ضرر میکند، نه خود پسانداز. اگر جای نگهداری درست انتخاب شود، بخش زیادی از ارزش حفظ میشود.
باور سوم: «سرمایهگذاری جای پسانداز را میگیرد.» این دو کار متفاوتی میکنند. کسی که همه پولش را سرمایهگذاری کند و ذخیره نقد نداشته باشد، ممکن است مجبور شود در بدترین زمان بفروشد. باور چهارم: «تتر همان دلار است و هیچ ریسکی ندارد.» تتر دنبال دلار حرکت میکند ولی ریسکهای خودش را دارد؛ از مسدود شدن کیف پول تا اشتباه در انتخاب شبکه. پسانداز تتری باید با همین آگاهی انجام شود.
ریسکها و نکات امنیتی پسانداز در داراییهای دیجیتال
نگه داشتن پسانداز در طلای دیجیتال یا تتر هزینههای طلای فیزیکی را ندارد، ولی ریسکهای خودش را دارد. اول، نوسان است. ارزش طلای دیجیتال همراه با قیمت جهانی طلا و نرخ دلار بالا و پایین میشود و تضمینی برای حفظ ارزش در کوتاهمدت نیست. دوم، امنیت حساب است. رمز قوی و ورود دومرحلهای ضروری است و هیچوقت کد تأیید را به کسی ندهید. سوم، ریسک ناشر است. طلای دیجیتال به ذخیره طلای ناشر وابسته است و تتر به ذخایر شرکت تتر.
کلاهبرداری هم ریسک جدی است. گروههایی در شبکههای اجتماعی پیدا میشوند که با وعده سود ماهانه ثابت، پول پسانداز مردم را جمع میکنند. سایتهای جعلی هم با ظاهری شبیه صرافیهای معتبر اطلاعات ورود را میدزدند. آدرس سایت را همیشه خودتان تایپ کنید یا از اپلیکیشن رسمی وارد شوید. اگر دارایی را به کیف پول شخصی میبرید، اول با مبلغ کم آزمایش کنید. کلمات بازیابی کیف پول را هم هرگز جایی آنلاین ذخیره نکنید. انواع کیف پول و نکات نگهداری را در مطلب کیف پول ارز دیجیتال چیست بخوانید.
پسانداز را از کجا شروع کنیم؟
پسانداز کنار گذاشتن بخشی از درآمد امروز است تا فردا در برابر خرجهای ناگهانی آسیبپذیر نباشید. مهمترین قوتش امنیت است و بزرگترین تهدیدش در ایران، تورمی است که ارزش پول نقد را میخورد. راه حل، کنار گذاشتن پسانداز نیست. راه حل، جدا کردن صندوق اضطراری از پسانداز هدفدار و انتخاب جای مناسب برای هر کدام است. برای بیشتر خانوادهها یک ترتیب ساده جواب میدهد: کم کردن بدهی گران، ساختن صندوق اضطراری و بعد رشد دادن پسانداز بلندمدت.
اگر هنوز شروع نکردهاید، از همین ماه پنج درصد درآمد را روز حقوق جدا کنید و هر چند ماه کمی بیشترش کنید. اگر برای بخشی از پسانداز سراغ طلای دیجیتال یا تتر میروید، ریسک نوسان و نکات امنیتی را جدی بگیرید و فقط پولی را جابهجا کنید که بهزودی لازمش ندارید. این مطلب توصیه مالی نیست و تصمیم نهایی باید با شرایط خودتان سنجیده شود. برای قدم بعدی، مطلب مدیریت ریسک را بخوانید.
منابع
- ایسنا به نقل از مرکز آمار ایران؛ تورم مرداد ۱۴۰۵ (دسترسی ۱۷ آبان ۱۴۰۵)
- اقتصادآنلاین؛ مصوبه شورای پول و اعتبار درباره نرخ سود سپرده (دسترسی ۱۷ آبان ۱۴۰۵)
- مرکز آمار ایران (دسترسی ۱۶ آبان ۱۴۰۵)
- Investor.gov (SEC)؛ Save and Invest (دسترسی ۱۶ آبان ۱۴۰۵)
- CFPB؛ An essential guide to building an emergency fund (دسترسی ۱۶ آبان ۱۴۰۵)
- NerdWallet؛ Saving vs. Investing (دسترسی ۱۶ آبان ۱۴۰۵)
- Elizabeth Warren, Amelia Warren Tyagi؛ All Your Worth، انتشارات Free Press، ۲۰۰۵
- George S. Clason؛ The Richest Man in Babylon، ۱۹۲۶
- API بازارهای بیتپین برای شبکههای PAXG، XAUT و USDT (دسترسی ۱۶ آبان ۱۴۰۵)

با اینکه پس انداز چیست مفهوم ساده ایه در ظاهر اما به نظرم کاملترین مقاله ای بود که میشد در مورد پس انداز و سرمایه گذاری نوشت . ممنونم بیت پین