

برای کسی که درآمد ماهانه ثابتی دارد، پسانداز فقط کنار گذاشتن بخشی از حقوق نیست. مهم این است که این پول چطور مدیریت شود تا هزینههای روزمره از کنترل خارج نشوند و قدرت خرید هم در گذر زمان کمتر آسیب ببیند.
قانون ۵۰/۳۰/۲۰، روش «اول به خودت پرداخت کن» و میانگینگیری هزینه دلاری سه روش رایج برای همین هدف هستند. هر کدام مرحله متفاوتی از مدیریت درآمد را پوشش میدهد و میشود آنها را کنار هم اجرا کرد.
چرا فقط پسانداز پول کافی نیست؟
پسانداز سنتی زمانی دردسرساز میشود که هزینههای زندگی سریعتر از بازده پول پساندازشده رشد کنند. شاید موجودی حساب بیشتر شود، ولی همان پول بعد از مدتی کالا و خدمات کمتری میخرد.
این شرایط برای حقوقبگیرانی مهم است که درآمدشان همپای تورم رشد نمیکند. برنامه پسانداز در چنین وضعی بهتر است دو بخش داشته باشد.
- بخشی از پول باید برای هزینههای ضروری و اتفاقات پیشبینینشده در دسترس بماند.
- برای بخش دیگر هم براساس هدف مالی، زمان استفاده از پول و میزان ریسکپذیری تصمیم گرفته شود.
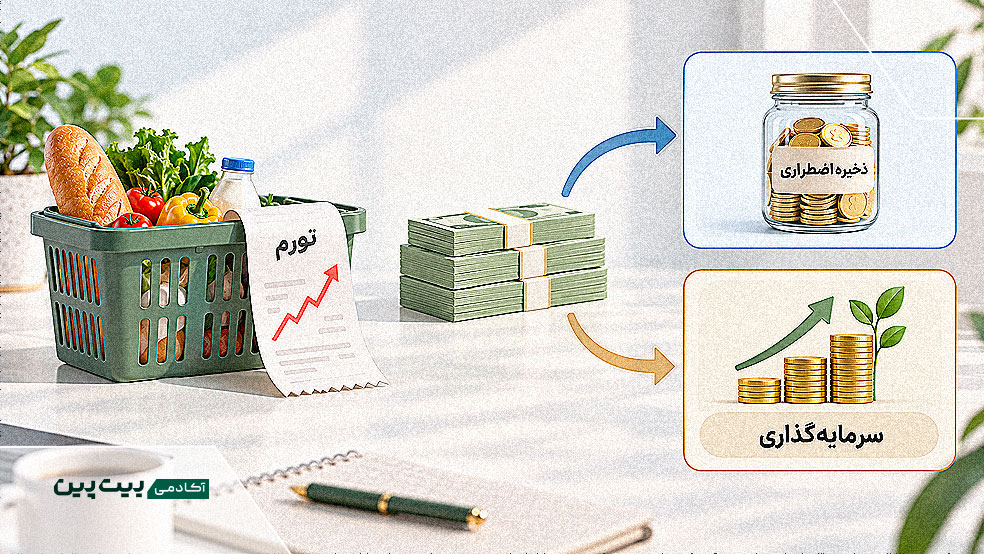
سرمایهگذاری کل پسانداز راهحل مناسبی نیست. داراییها ریسک یکسانی ندارند و پولی که شاید چند ماه دیگر به آن نیاز داشته باشید، نباید بدون توجه به میزان نوسان وارد بازارهای پرریسک شود.
بیشتر بخوانید: بهترین سرمایهگذاری در تورم و حفظ ارزش پول در ایران
قانون اول: درآمد را با روش ۵۰/۳۰/۲۰ تقسیم کنید
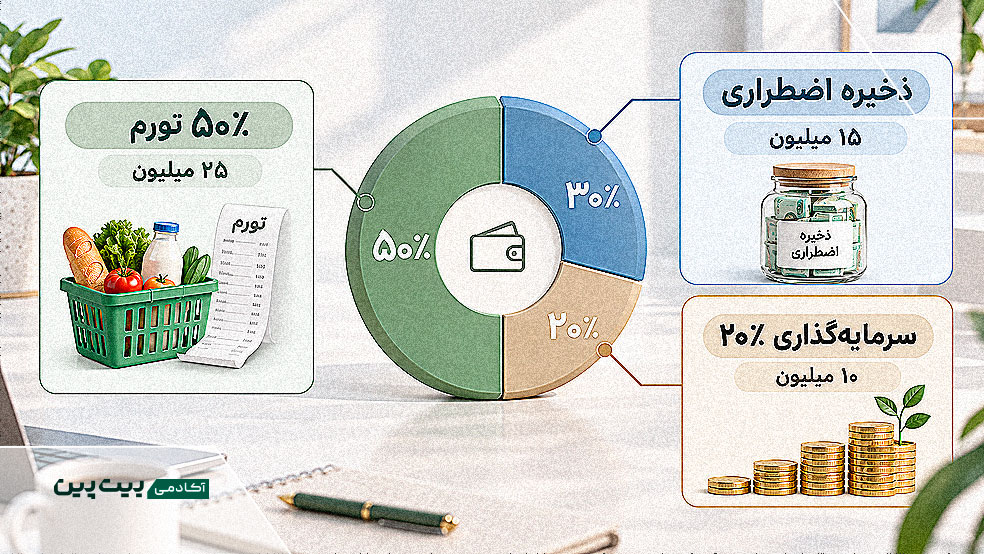
قانون ۵۰/۳۰/۲۰ یکی از الگوهای ساده بودجهبندی است. براساس این روش:
- ۵۰ درصد درآمد را برای نیازهای ضروری کنار بگذارید
- ۳۰ درصد را به خواستهها و هزینههای اختیاری اختصاص دهید
- ۲۰ درصد را برای پسانداز یا اهداف مالی نگه دارید
مثلا اگر ماهانه ۵۰ میلیون تومان درآمد دارید، ۲۵ میلیون تومان را برای اجاره، خوراک، رفتوآمد، درمان و دیگر نیازهای اصلی کنار میگذارید. ۱۵ میلیون تومان به هزینههای اختیاری میرسد و ۱۰ میلیون تومان هم سهم پسانداز یا سرمایهگذاری است.
این درصدها برای همه یکسان نیستند. ممکن است اجاره یا دیگر هزینههای ضروری سهم بیشتری از درآمد شما را بگیرند. در این شرایط، ابتدا هزینههای اختیاری را کمتر کرده تا بتوانید سهم پسانداز را تا جای ممکن حفظ کنید.
پس، قبل از اینکه خرجهای ماه شروع شوند، برای هر بخش از درآمد سهم مشخصی تعیین کنید. به این شکل، پسانداز به پولی که شاید آخر ماه باقی بماند وابسته نمیماند.
قانون دوم: اول به خودتان پرداخت کنید
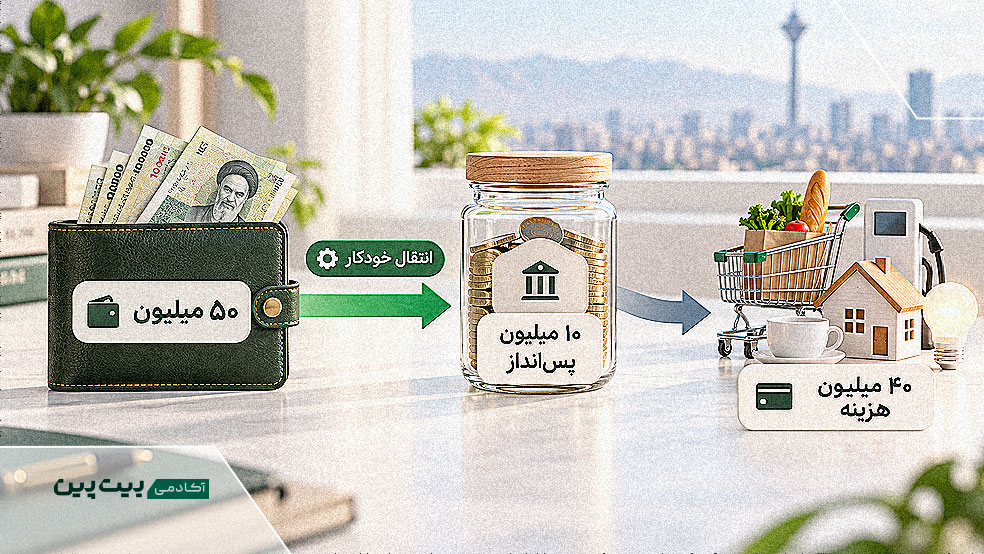
روش «اول به خودت پرداخت کن» (Pay Yourself First) ترتیب معمول خرج کردن حقوق را تغییر میدهد. به جای اینکه ابتدا همه هزینههای ماه را پرداخت کنید و بعد سراغ پسانداز بروید، سهم پسانداز را همان ابتدای ماه جدا کنید.
برای حقوق ۵۰ میلیون تومانی، میتوانید ۱۰ میلیون تومان را همان ابتدا به حساب دیگری انتقال دهید و هزینههای ماه را با ۴۰ میلیون تومان باقیمانده مدیریت کنید.
به این شکل، پولی که برای پسانداز کنار گذاشتید قبل از شروع خرجهای روزمره از حساب اصلی خارج میشود و احتمال خرج کردن آن پایین میآید.
انتقال خودکار پول هم این کار را راحت میکند. حتی اگر با مبلغ کمی شروع کنید، تکرار این کار در هر ماه به ساخت عادت پسانداز کمک میکند.
اگر کنار گذاشتن ۲۰ درصد درآمد برایتان سخت است، با سهم کمتری شروع کنید و بعد آن را افزایش دهید. در این روش، تداوم از رقم شروع مهمتر است.
قانون سوم: با DCA منظم سرمایهگذاری کنید
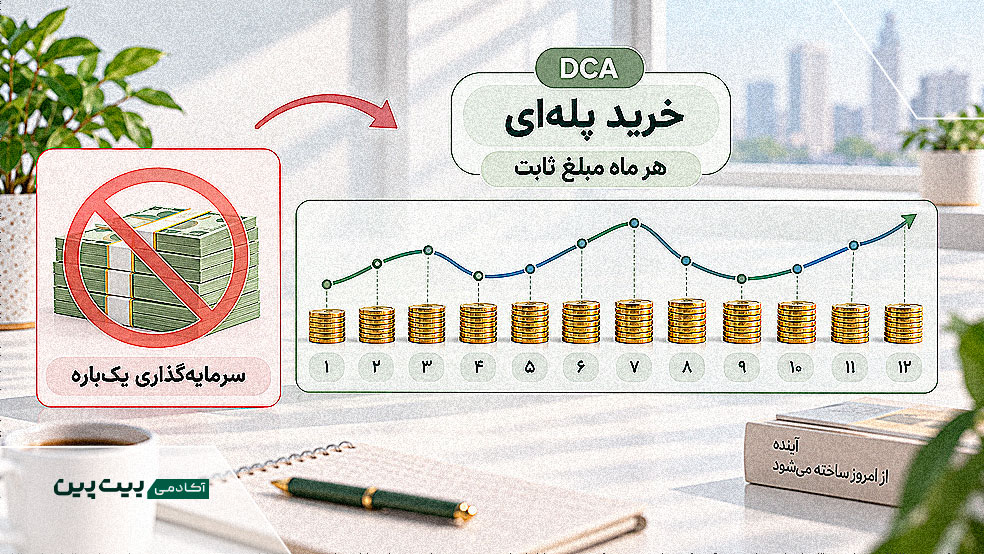
سرمایهگذاری با روش میانگینگیری هزینه دلاری یا DCA، نوعی خرید پلهای است که در آن به جای وارد کردن همه پول بهصورت یکجا، در زمانهای مشخص مبلغ ثابتی سرمایهگذاری میکنید.
مثلاً اگر ۱۲۰ میلیون تومان برای سرمایهگذاری کنار گذاشتید، میتوانید به جای خرید یکجا در یک روز، هر ماه ۱۰ میلیون تومان خرید کنید.
با این روش لازم نیست هر ماه دنبال بهترین زمان ورود باشید. وقتی قیمت پایین است، با همان پول مقدار بیشتری از دارایی میخرید و با بالا رفتن قیمت، مقدار خرید کمتر میشود.
این ۳ قانون چه تفاوتی با هم دارند؟
این سه روش جای یکدیگر را نمیگیرند و هر کدام بخش متفاوتی از مدیریت درآمد را پوشش میدهند.
قانون ۵۰/۳۰/۲۰ به شما کمک میکند درآمدتان را تقسیم کنید. روش «اول به خودت پرداخت کن» سهم پسانداز را قبل از شروع خرجها کنار میگذارد. DCA هم زمانی کاربرد دارد که بخواهید بخشی از پسانداز را در چند مرحله سرمایهگذاری کنید.
اگر تازه مدیریت مالی شخصی را شروع کردید، قانون ۵۰/۳۰/۲۰ چارچوب سادهای برای تقسیم درآمد به شما میدهد. روش دوم روی ساخت عادت پسانداز تمرکز دارد و DCA هم برای خریدهای منظم در یک دوره زمانی کاربرد دارد.
میتوانید هر سه روش را کنار هم اجرا کنید. ابتدا درآمد را تقسیم کنید، سهم پسانداز را ابتدای ماه کنار بگذارید و بعد بخشی از آن را طبق یک برنامه مشخص سرمایهگذاری کنید.

خریدوفروش طلای دیجیتال با واریز سریع تومان
بعد از پسانداز، پول را کجا نگهداری کنیم؟
اگر میخواهید بخشی از پساندازتان را وارد بازار رمزارز کنید، اول مشخص کنید چه زمانی به این پول نیاز دارید و تا چه حد میتوانید نوسان قیمت را تحمل کنید. بازار رمزارز در بعضی دورهها نوسان زیادی دارد، پس پولی که ممکن است بهزودی به آن نیاز پیدا کنید، گزینه مناسبی برای این بازار نیست.
قبل از سرمایهگذاری، بخشی از پول را برای هزینههای ضروری و اتفاقات پیشبینینشده کنار بگذارید. پول اجاره، درمان یا مخارج روزمره بهتر است وارد داراییهای پرنوسان نشود.
برای سرمایهگذاری هم گزینههای مختلفی دارید. استیبل کوینها، ارز دیجیتال پکس گلد (PAX Gold)، بیت کوین (Bitcoin) و اتریوم (Ethereum) از جمله این گزینهها هستند، ولی میزان ریسک آنها با هم فرق دارد.
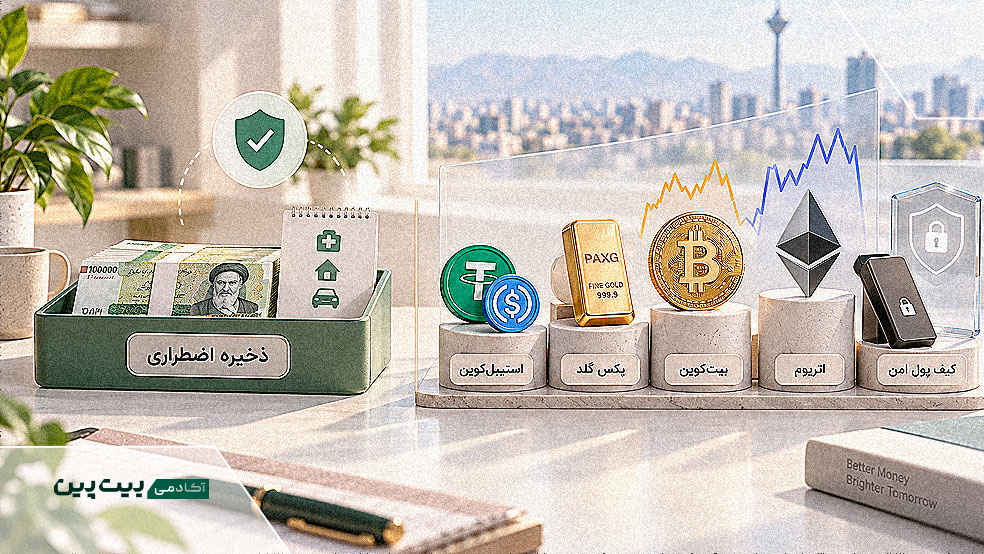
قیمت بیت کوین و قیمت اتریوم نوسان بالایی دارند و نمیشود آنها را در گروه پساندازهای کمریسک قرار داد. اگر بخشی از پولتان را وارد بازار رمزارز میکنید، انتخاب کیف پول ارز دیجیتال امن و نگهداری درست از اطلاعات دسترسی را هم جدی بگیرید.
در مجموع، قانون ۵۰/۳۰/۲۰ به تقسیم درآمد کمک میکند، روش «اول به خودت پرداخت کن» سهم پسانداز را از همان ابتدای ماه کنار میگذارد و DCA برای سرمایهگذاری منظم این پول کاربرد دارد. داشتن ذخیره اضطراری و تنوع سبد هم باعث میشود همه سرمایه به یک دارایی وابسته نباشد.
