

بازار مسکن در نیمه دوم سال ۱۴۰۵ با رکود معاملات روبهروست، ولی یک کارشناس از احتمال افزایش قیمت خانه خبر میدهد. فرشید ایلاتی معتقد است رشد هزینه ساخت و انتظارات تورمی میتواند قیمتها را بالا ببرد، بدون اینکه خریدوفروش رونق بگیرد. پیشنهاد او به متقاضیان مصرفی این است که اگر توان مالی و ملک مناسبی دارند، خرید را فقط به امید ارزانشدن خانه عقب نیندازند.
چرا قیمت مسکن ممکن است بالا برود؟
فرشید ایلاتی، کارشناس بازار مسکن، در ابتدای مهر پیشبینی کرد قیمت مسکن در شش ماه دوم سال افزایش پیدا کند. به گفته او:
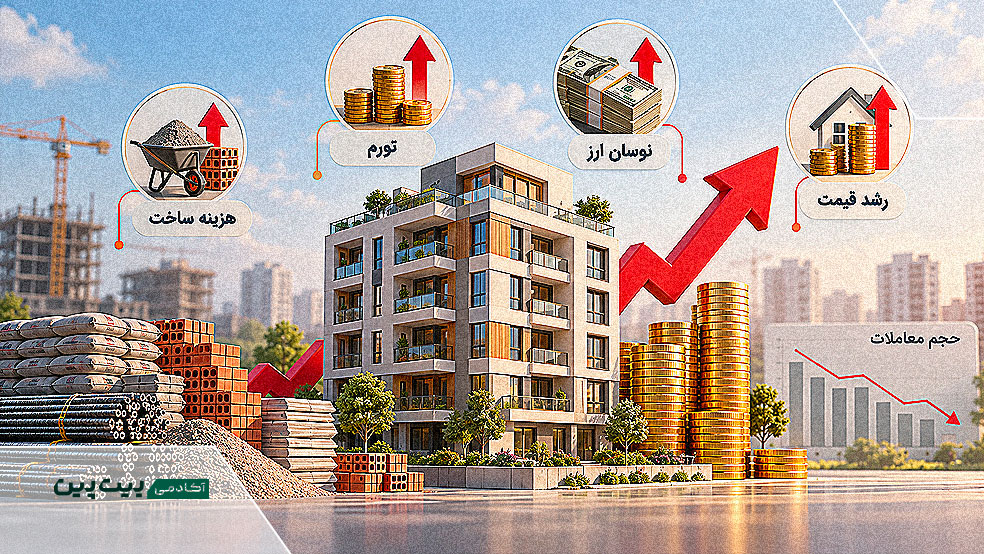
سازندگان برای مصالح، دستمزد و اجرای پروژهها هزینه بیشتری میپردازند. نوسان ارز و نگرانی از تورم آینده هم بر قیمت پیشنهادی مالکان اثر میگذارد.
البته این پیشبینی به معنای اعلام درصد مشخصی برای رشد قیمت نیست و ایلاتی عددی برای گرانی احتمالی خانه ارائه نکرده است.
افزایش قیمت با رونق بازار تفاوت دارد. وقتی درآمد خانوار با قیمت ملک فاصله زیادی دارد، بالا رفتن نرخ پیشنهادی فروشندگان لزوما به افزایش معاملات منتهی نمیشود. در چنین وضعیتی ممکن است قیمت اسمی خانه افزایش یابد، ولی تعداد قراردادها همچنان پایین بماند.
به این وضعیت رکود تورمی میگویند. حتی اگر پیشبینی افزایشی ایلاتی درست باشد، نمیتوان نتیجه گرفت بازار مسکن بهزودی از رکود خارج میشود.
رکود معاملات در نیمه دوم سال ادامه دارد؟
کیانوش گودرزی، رئیس اتحادیه مشاوران املاک تهران، در اظهارات پایان شهریور گفته بود:
گزارشهای میدانی از پایین بودن تعداد قراردادها حکایت دارد.
او انتظار دارد اگر اتفاق اقتصادی یا سیاسی خاصی رخ ندهد، در نیمه دوم سال تغییر محسوسی در وضعیت بازار دیده نشود.
این دو پیشبینی متناقض نیستند، چون قیمت مسکن ممکن است افزایش پیدا کند، ولی رکود معاملات ادامه داشته باشد.
الان خانه بخریم یا منتظر بمانیم؟
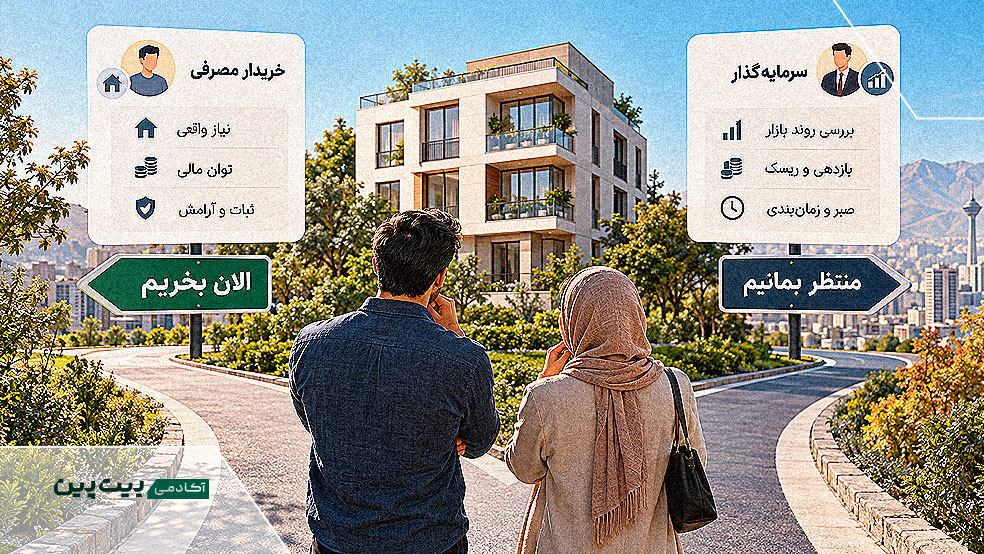
ایلاتی میان خرید خانه برای سکونت و خرید با هدف سرمایهگذاری تفاوت میگذارد. از نگاه او کسی که خانه را برای زندگی میخواهد و پول کافی دارد، نباید تصمیم خود را به امید کاهش قیمت عقب بیندازد.
همین توصیه درباره خانوادههایی مطرح میشود که قصد دارند خانه فعلی را با واحد بهتری جایگزین کنند. البته داشتن توان خرید به معنی پذیرش هر قیمت پیشنهادی یا چشمپوشی از بررسی وضعیت حقوقی ملک نیست.
شرایط برای خریدار سرمایهای متفاوت است. در بازار کممعامله، پیدا کردن مشتری برای فروش دوباره ملک ممکن است زمان ببرد و سرمایه مدتی درگیر بماند.
ایلاتی کاهش معاملات کوتاهمدت و سوداگرانه را اتفاقی مثبت میداند و معتقد است مالیات بر عایدی سرمایه میتواند چنین فعالیتهایی را محدود کند. بنابراین توصیه به خرید خانه برای متقاضیان مصرفی و سرمایهگذاران یکسان نیست.
قیمت هر متر خانه در تهران چقدر است؟
در مهر ۱۴۰۵، میانه قیمت پیشنهادی هر متر آپارتمان در تهران به ۲۳۷ میلیون تومان رسیده است. یعنی برای خرید یک خانه ۸۵ متری با این قیمت، حدود ۲۰ میلیارد تومان بودجه لازم است.
البته قیمت خانه در محلههای مختلف تهران یکسان نیست. مثلاً، هر متر آپارتمان در جیحون حدود ۱۶۲ میلیون تومان قیمتگذاری شده، درحالیکه این رقم در پونک به ۳۶۹ میلیون تومان میرسد.
این اعداد از آگهیهای فروش به دست آمدند و قیمت نهایی معاملات نیستند. قیمت واقعی خرید به محله، قدمت ساختمان، امکانات و توافق خریدار و فروشنده بستگی دارد.
رکود مسکن چه اثری بر ساختوساز گذاشته است؟
رکود فقط خریداران را تحت فشار نگذاشته است. ایلاتی میگوید:
بخشی از سازندگان کوچک و سنتی از بازار خارج شدند، چون ساخت پروژه بدون شناخت مشتری نهایی خطر فروشنرفتن واحدها را بالا میبرد.
او پیشنهاد میکند سازندگان قبل از شروع کار، نیاز خریدار را بررسی کنند و به سمت ساخت واحدهای متناسب با تقاضای واقعی بروند. این کار احتمال ماندن واحدهای تکمیلشده در بازار و قفلشدن سرمایه را کاهش میدهد.
از نگاه این کارشناس، دولت با واگذاری زمین و استفاده از ابزارهای مالیاتی میتواند به کاهش فشار بازار کمک کند. با وجود این، مسیر قیمت مسکن تا پایان ۱۴۰۵ هنوز مشخص نیست.
افزایش هزینه ساخت و انتظارات تورمی احتمال رشد قیمت را تقویت میکند، ولی ضعف قدرت خرید ممکن است رکود معاملات را ادامهدار کند.
برای خریداران، بررسی قیمت معاملات مشابه، توان مالی و نیاز واقعی به مسکن مهمتر از پیشبینیهای کوتاهمدت است.
