

چین فقط در حال خرید طلا نیست؛ پکن میخواهد زیرساختی بسازد که امکان نگهداری، معامله و تسویه طلا با یوان را بدون وابستگی مستقیم به نظام مالی مبتنی بر دلار فراهم کند.
بانک مرکزی چین در سپتامبر ۲۰۲۶ برای بیستوسومین ماه متوالی ذخایر طلای خود را افزایش داد و حدود ۲۳ تن طلا خرید، که بزرگترین خرید ماهانه از اکتبر ۲۰۲۳ است.
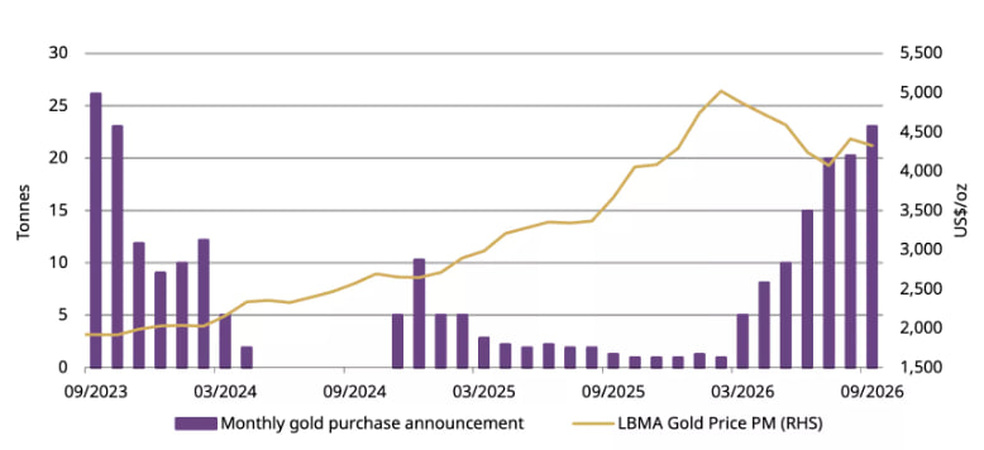
حالا ذخایر رسمی چین به حدود ۲۴۱۰ تن رسیده که معادل تقریبا ۸.۵ درصد از کل ذخایر ارزی این کشور است.
اما برنامه پکن به انباشت طلا محدود نمیشود. طرحی که در برخی تحلیلها «جاده طلا» یا «کریدور طلا» نامیده شده، به دنبال گسترش معاملات و تسویه طلا با یوان، بهویژه میان کشورهای عضو بریکس است.
یکی از اجزای اصلی این برنامه، ایجاد شبکهای از خزانههای طلا در خارج از چین است.
نخستین خزانه فراساحلی در سال ۲۰۲۵ در هنگکنگ راهاندازی شد؛ با ظرفیت اولیه ۱۵۰ تن و هدف افزایش آن به بیش از ۲۰۰۰ تن طی سه سال آینده.
سنگاپور، دبی، ریاض و مسکو نیز از مکانهای احتمالی برای توسعه این شبکه هستند.
چنین زیرساختی میتواند به کشورها و فعالان بازار اجازه دهد طلا را نگهداری و معامله کنند، بدون آنکه برای تمام مراحل معامله به کانالهای مالی دلاری متکی باشند.

خریدوفروش طلای دیجیتال با واریز سریع تومان
چرا طلا برای پکن اهمیت راهبردی دارد؟
تجربه مسدود شدن ذخایر ارزی روسیه توسط کشورهای غربی در سال ۲۰۲۲، نگرانی دولتها درباره آسیبپذیری داراییهای خارجی در برابر تحریمها را افزایش داد.
چین نیز از اواخر همان سال خرید این فلز بدون توجه به قیمت طلا را از سر گرفت و اکنون آن را بخشی از راهبرد تنوعبخشی به ذخایر و کاهش ریسکهای ژئوپلیتیکی میداند.
برخی برآوردها حاکی از آن است که چین ممکن است علاوه بر خریدهای اعلامشده، طلای بیشتری نیز بهصورت غیررسمی انباشته کرده باشد.
چین در بخش تولید نیز موقعیت قدرتمندی دارد: این کشور سالانه بیش از ۳۸۰ تن طلا استخراج میکند و بزرگترین تولیدکننده جهان است.
واردات هم همچنان قابلتوجه است: چین در هشت ماه نخست سال ۲۰۲۶ بیش از ۱۰۰۰ تن طلا وارد کرد.
مجموع این تحولات نشان میدهد که پکن همزمان از مسیر ذخایر رسمی، تقاضای داخلی، واردات و سرمایهگذاری خارجی، موقعیت خود را در بازار طلا تقویت میکند.
آیا این برنامه میتواند سلطه دلار را تضعیف کند؟
اگر معاملات طلا با یوان گسترش یابد و خزانههای منطقهای به شبکهای مؤثر تبدیل شوند، بخشی از تجارت جهانی طلا میتواند خارج از کانالهای سنتی دلار انجام شود.
این موضوع ممکن است وابستگی برخی کشورها به زیرساختهای مالی تحت نفوذ آمریکا را کاهش دهد و کاربرد بینالمللی یوان را افزایش دهد.
بااینحال، این روند به معنای پایان سلطه دلار نیست. سهم یوان در ذخایر جهانی همچنان محدود است و دلار جایگاه غالب خود را حفظ کرده است.
ایجاد زیرساخت نیز بهتنهایی کافی نیست؛ کشورها باید حاضر باشند از یوان استفاده کنند و به سازوکارهای معاملاتی و تسویه آن اعتماد داشته باشند.
هدف چین صرفا ذخیره بیشتر طلا نیست؛ بلکه تبدیل طلا به بخشی از زیرساخت مالی جایگزین است.
میزان موفقیت این راهبرد به گسترش شبکه خزانهها، استقبال شرکای تجاری و توانایی یوان برای ایفای نقشی فراتر از ارز داخلی چین بستگی دارد.
